Vay ngân hàng bằng hợp đồng lao động là hình thức vay mà người đi vay sử dụng hợp đồng lao động cùng các giấy tờ chứng minh thu nhập để ngân hàng đánh giá khả năng trả nợ. Hình thức này thường được người làm công ăn lương quan tâm khi có nhu cầu vay tiêu dùng, mua sắm hoặc đáp ứng các nhu cầu tài chính cá nhân.
Tuy nhiên, hợp đồng lao động không đồng nghĩa với việc chắc chắn được ngân hàng duyệt vay. Tổ chức tín dụng còn xem xét thu nhập thực tế, lịch sử tín dụng, nghĩa vụ trả nợ hiện có, mục đích vay và các điều kiện riêng của sản phẩm tín dụng.
1. Vay ngân hàng bằng hợp đồng lao động là gì?
Vay ngân hàng bằng hợp đồng lao động là cách gọi phổ biến của hình thức vay mà người vay sử dụng hợp đồng lao động để chứng minh tình trạng việc làm, kết hợp với tài liệu về tiền lương và thu nhập nhằm đề nghị ngân hàng xem xét cấp tín dụng.
Trong hồ sơ vay, hợp đồng lao động có thể giúp ngân hàng xác định:
- Người vay đang làm việc tại doanh nghiệp hoặc tổ chức nào.
- Chức danh, công việc và thời hạn làm việc theo hợp đồng.
- Mức lương hoặc thông tin thu nhập được ghi nhận trong hợp đồng.
- Mức độ ổn định của công việc khi kết hợp với các tài liệu liên quan.
Trên thực tế, ngân hàng có thể yêu cầu thêm sao kê tài khoản nhận lương, bảng lương, giấy xác nhận thu nhập, giấy tờ định danh và các hồ sơ khác.
2. Hợp đồng lao động có vay ngân hàng được không?
Có thể. Người đang làm việc theo hợp đồng lao động có thể đề nghị vay ngân hàng nếu đáp ứng điều kiện của sản phẩm tín dụng và được ngân hàng chấp thuận.
Theo quy định về hoạt động cho vay của tổ chức tín dụng, ngân hàng xem xét điều kiện vay vốn, mục đích vay hợp pháp, khả năng tài chính và hồ sơ do khách hàng cung cấp. Hợp đồng lao động chỉ là một trong những tài liệu có thể được sử dụng để chứng minh thu nhập và công việc.
Thông thường, ngân hàng sẽ xem xét các yếu tố sau:
- Độ tuổi và năng lực pháp luật, năng lực hành vi dân sự của người vay.
- Thu nhập thực tế và khả năng trả nợ.
- Thời gian làm việc, tính ổn định của công việc.
- Lịch sử tín dụng và các khoản vay hiện có.
- Mục đích sử dụng vốn.
- Điều kiện riêng của gói vay, bao gồm yêu cầu về tài sản bảo đảm nếu có.
Do đó, người có hợp đồng lao động vẫn có thể bị từ chối vay nếu thu nhập không đáp ứng yêu cầu, hồ sơ chưa đầy đủ hoặc không đáp ứng tiêu chí xét duyệt của ngân hàng.
>>> Để chuẩn bị cho việc vay ngân hàng thuận lợi, hãy sử dụng hợp đồng lao động bản chuẩn nhé!
3. Điều kiện vay vốn ngân hàng bằng hợp đồng lao động
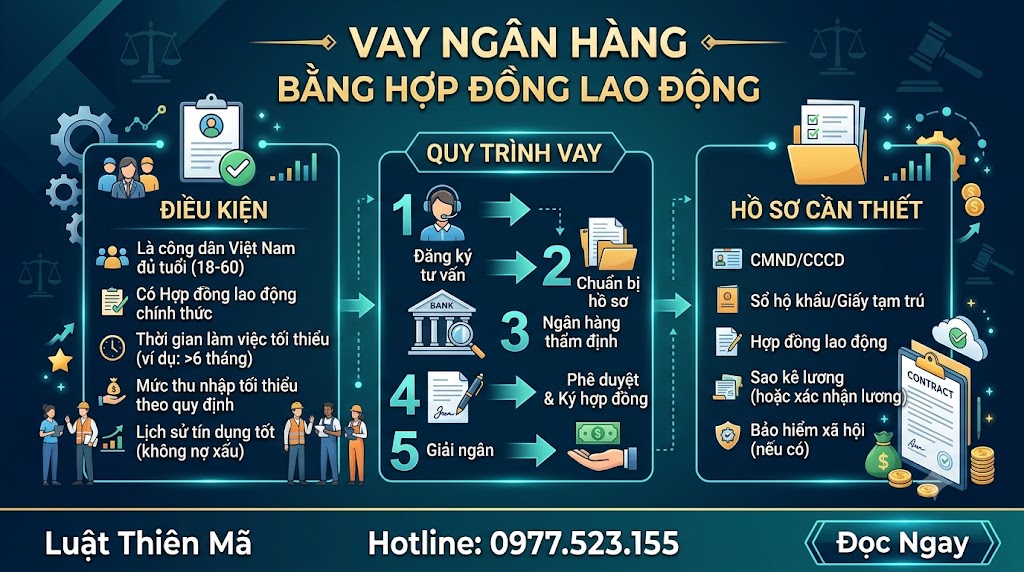
Điều kiện cụ thể phụ thuộc vào từng ngân hàng và từng sản phẩm tín dụng. Đối với khoản vay dựa trên thu nhập từ việc làm, người vay thường cần chuẩn bị các điều kiện cơ bản sau:
Thứ nhất, có nguồn thu nhập hợp pháp. Người vay cần chứng minh nguồn thu nhập đủ để thanh toán nợ gốc, lãi theo phương án trả nợ.
Thứ hai, có hồ sơ công việc phù hợp. Hợp đồng lao động còn hiệu lực hoặc giấy tờ xác nhận công việc có thể được yêu cầu để đánh giá tình trạng việc làm.
Thứ ba, đáp ứng yêu cầu về lịch sử tín dụng. Ngân hàng có thể xem xét lịch sử thanh toán các khoản vay, dư nợ hiện tại và nghĩa vụ tài chính khác.
Thứ tư, có mục đích vay hợp pháp. Người vay cần cung cấp thông tin và hồ sơ phù hợp với mục đích sử dụng vốn theo yêu cầu của ngân hàng.
Thứ năm, đáp ứng các điều kiện riêng của sản phẩm vay. Một số khoản vay có thể yêu cầu thời gian làm việc tối thiểu, mức thu nhập tối thiểu, nhận lương qua tài khoản hoặc có tài sản bảo đảm.
Không có một mức lương tối thiểu hoặc thời gian làm việc thống nhất áp dụng cho mọi ngân hàng. Người vay nên kiểm tra điều kiện của sản phẩm cụ thể trước khi nộp hồ sơ.
4. Thủ tục vay ngân hàng bằng hợp đồng lao động
Quy trình vay thường được thực hiện qua các bước sau:
Bước 1: Xác định nhu cầu vay
Người vay xác định số tiền cần vay, mục đích vay, thời hạn trả nợ và khả năng thanh toán hằng tháng. Nên tính cả các khoản chi tiêu thiết yếu và nghĩa vụ tài chính đang có để tránh vay vượt khả năng trả nợ.
Bước 2: Lựa chọn sản phẩm vay phù hợp
Tìm hiểu sản phẩm vay tiêu dùng theo lương hoặc khoản vay khác phù hợp với nhu cầu. Cần so sánh lãi suất, phí, thời hạn vay, phương thức trả nợ và điều kiện trả nợ trước hạn.
Bước 3: Chuẩn bị hồ sơ
Chuẩn bị hợp đồng lao động, giấy tờ định danh, chứng từ nhận lương và các tài liệu ngân hàng yêu cầu. Nếu vay theo sản phẩm có tài sản bảo đảm, cần chuẩn bị hồ sơ tài sản tương ứng.
Bước 4: Nộp hồ sơ và xác minh thông tin
Ngân hàng tiếp nhận hồ sơ, kiểm tra thông tin cá nhân, công việc, thu nhập, lịch sử tín dụng và mục đích vay. Ngân hàng có thể yêu cầu bổ sung giấy tờ hoặc xác minh thông tin với đơn vị sử dụng lao động theo quy trình hợp pháp.
Bước 5: Thẩm định và quyết định cho vay
Ngân hàng đánh giá điều kiện vay và khả năng trả nợ. Việc nộp đủ hồ sơ không đồng nghĩa với việc khoản vay chắc chắn được chấp thuận.
Bước 6: Ký thỏa thuận cho vay và nhận giải ngân
Nếu được duyệt, người vay đọc kỹ hợp đồng tín dụng, lãi suất, phí, lịch trả nợ và các điều khoản liên quan trước khi ký. Khoản vay được giải ngân theo thỏa thuận và quy trình của ngân hàng.
5. Hồ sơ vay tiền ngân hàng bằng hợp đồng lao động gồm những gì?
Danh mục hồ sơ cụ thể tùy thuộc vào ngân hàng và sản phẩm vay. Bộ hồ sơ thường có thể gồm:
| Nhóm hồ sơ | Tài liệu tham khảo |
|---|---|
| Hồ sơ cá nhân | Căn cước hoặc giấy tờ định danh hợp lệ; thông tin cư trú theo yêu cầu |
| Hồ sơ công việc | Hợp đồng lao động; quyết định tuyển dụng hoặc giấy xác nhận công tác nếu được yêu cầu |
| Hồ sơ thu nhập | Sao kê tài khoản nhận lương, bảng lương hoặc giấy xác nhận thu nhập |
| Hồ sơ khoản vay | Đề nghị vay vốn, thông tin mục đích vay và phương án trả nợ |
| Hồ sơ bổ sung | Giấy tờ về khoản vay hiện có, tài sản bảo đảm hoặc tài liệu khác theo yêu cầu của ngân hàng |
Người vay nên hỏi ngân hàng về danh mục hồ sơ chính thức trước khi chuẩn bị. Không nên tự ý chỉnh sửa hợp đồng lao động, bảng lương hoặc sao kê để đáp ứng điều kiện vay.
6. Vay ngân hàng theo hợp đồng lao động cần lưu ý gì về lãi suất?
Lãi suất là một trong những yếu tố cần xem xét kỹ khi vay vốn. Người vay không nên chỉ nhìn vào mức lãi suất quảng cáo mà cần xác định tổng chi phí của khoản vay.
Trước khi ký, cần kiểm tra:
- Lãi suất cố định hay thả nổi.
- Cách tính lãi trên dư nợ ban đầu hay dư nợ giảm dần.
- Thời điểm điều chỉnh lãi suất và căn cứ điều chỉnh.
- Phí hồ sơ, phí bảo hiểm nếu có và các khoản phí liên quan.
- Phí trả nợ trước hạn.
- Số tiền phải thanh toán mỗi kỳ và tổng nghĩa vụ trả nợ dự kiến.
Nên yêu cầu ngân hàng cung cấp bảng minh họa khoản trả nợ theo kỳ để đánh giá khả năng thanh toán. Nếu thu nhập không ổn định, người vay cần dự phòng cho trường hợp nghỉ việc, giảm lương hoặc phát sinh chi phí bất thường.
7. Vay ngân hàng không có hợp đồng lao động được không?
Có thể, tùy sản phẩm vay và hồ sơ chứng minh thu nhập. Không phải mọi khoản vay đều bắt buộc người vay phải có hợp đồng lao động.
Người làm việc tự do, kinh doanh cá nhân hoặc có nguồn thu nhập hợp pháp khác có thể tìm hiểu sản phẩm phù hợp, nếu ngân hàng chấp nhận các tài liệu chứng minh khả năng trả nợ.
Tùy trường hợp, ngân hàng có thể yêu cầu:
- Sao kê tài khoản thể hiện dòng tiền.
- Giấy tờ đăng ký kinh doanh hoặc tài liệu về hoạt động kinh doanh.
- Hợp đồng dịch vụ, chứng từ thanh toán hoặc giấy tờ chứng minh nguồn thu.
- Hồ sơ tài sản bảo đảm nếu khoản vay yêu cầu.
- Các tài liệu khác theo quy trình thẩm định.
Không có hợp đồng lao động không đồng nghĩa với việc chắc chắn không vay được. Ngược lại, có hợp đồng lao động cũng không bảo đảm được duyệt vay nếu không đáp ứng các điều kiện còn lại.
8. Có thể dùng hợp đồng lao động để vay ở mọi ngân hàng không?
Không. Mỗi ngân hàng có chính sách tín dụng, danh mục sản phẩm, tiêu chí đánh giá thu nhập và hồ sơ khác nhau.
Một ngân hàng có thể chấp nhận hồ sơ dựa trên hợp đồng lao động và sao kê lương, trong khi ngân hàng khác có thể yêu cầu thêm thời gian làm việc tối thiểu, mức thu nhập nhất định hoặc điều kiện khác.
Khi tìm hiểu sản phẩm vay, nên hỏi rõ:
- Có chấp nhận hồ sơ vay theo lương không?
- Hợp đồng lao động cần còn thời hạn bao lâu?
- Có yêu cầu nhận lương qua tài khoản không?
- Cần chứng minh thu nhập trong bao nhiêu tháng?
- Có yêu cầu tài sản bảo đảm hoặc người bảo lãnh không?
- Lãi suất, phí và điều kiện trả nợ trước hạn như thế nào?
9. Rủi ro cần tránh khi vay ngân hàng bằng hợp đồng lao động
Người vay cần thận trọng với các lời quảng cáo cam kết “bao duyệt”, “không cần thẩm định” hoặc yêu cầu chuyển tiền trước để được giải ngân.
Một số nguyên tắc an toàn gồm:
- Chỉ nộp hồ sơ qua kênh chính thức của ngân hàng hoặc đơn vị được xác minh.
- Không giao mật khẩu ngân hàng, mã OTP hoặc thông tin xác thực cho người môi giới.
- Không ký hồ sơ vay còn để trống thông tin.
- Không làm giả hợp đồng lao động, bảng lương hoặc giấy xác nhận thu nhập.
- Đọc kỹ hợp đồng tín dụng, mức lãi suất, phí và lịch trả nợ trước khi ký.
- Không vay vượt khả năng thanh toán chỉ vì ngân hàng hoặc bên tư vấn đề xuất hạn mức cao.
Nếu phát hiện hồ sơ bị sử dụng trái phép hoặc có dấu hiệu lừa đảo, cần liên hệ ngay ngân hàng liên quan và cơ quan có thẩm quyền để được hướng dẫn xử lý.
10. Câu hỏi thường gặp về vay ngân hàng bằng hợp đồng lao động
10.1. Vay ngân hàng bằng hợp đồng lao động có cần sao kê lương không?
Có thể cần. Nhiều sản phẩm vay yêu cầu sao kê tài khoản nhận lương hoặc tài liệu chứng minh thu nhập để đánh giá khả năng trả nợ. Yêu cầu cụ thể phụ thuộc vào ngân hàng và sản phẩm vay.
10.2. Hợp đồng lao động có thời hạn ngắn có vay ngân hàng được không?
Có thể, nhưng ngân hàng có thể xem xét thời hạn còn lại của hợp đồng, thời gian làm việc, thu nhập và các yếu tố khác. Không có một thời hạn hợp đồng thống nhất bảo đảm được vay tại mọi ngân hàng.
10.3. Chỉ có hợp đồng lao động mà không có bảng lương có vay được không?
Tùy ngân hàng. Nếu hợp đồng chưa đủ để chứng minh thu nhập thực tế, ngân hàng có thể yêu cầu sao kê lương, giấy xác nhận thu nhập hoặc tài liệu khác.
10.4. Đang có khoản vay khác có thể vay tiếp không?
Có thể, nếu đáp ứng điều kiện của khoản vay mới. Ngân hàng thường xem xét tổng nghĩa vụ trả nợ hiện có, thu nhập và khả năng thanh toán của người vay.
10.5. Có nên ký hợp đồng lao động giả để vay ngân hàng không?
Không. Việc làm giả hoặc sử dụng tài liệu giả để vay vốn có thể dẫn đến việc bị từ chối khoản vay, chấm dứt giao dịch và phát sinh trách nhiệm pháp lý tùy hành vi, hậu quả và quy định áp dụng.
Kết luận
Vay ngân hàng bằng hợp đồng lao động là một phương án người làm công ăn lương có thể tìm hiểu khi cần vốn. Tuy nhiên, hợp đồng lao động chỉ là một phần của hồ sơ; quyết định cho vay còn phụ thuộc vào thu nhập thực tế, khả năng trả nợ, lịch sử tín dụng và điều kiện của từng sản phẩm.
Trước khi vay, người vay nên chuẩn bị hồ sơ trung thực, so sánh tổng chi phí và lựa chọn khoản vay phù hợp với thu nhập. Nếu không có hợp đồng lao động, vẫn có thể tìm hiểu các sản phẩm chấp nhận hình thức chứng minh thu nhập khác.
Nguồn pháp lý tham khảo
- Luật Các tổ chức tín dụng số 32/2024/QH15.
- Văn bản hợp nhất số 21/VBHN-NHNN về hoạt động cho vay của tổ chức tín dụng.
- Thông tư 39/2016/TT-NHNN về hoạt động cho vay của tổ chức tín dụng.


